Domain nautilusmuschel.de kaufen?
Wir ziehen mit dem Projekt
nautilusmuschel.de um.
Sind Sie am Kauf der Domain
nautilusmuschel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nautilusmuschel.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
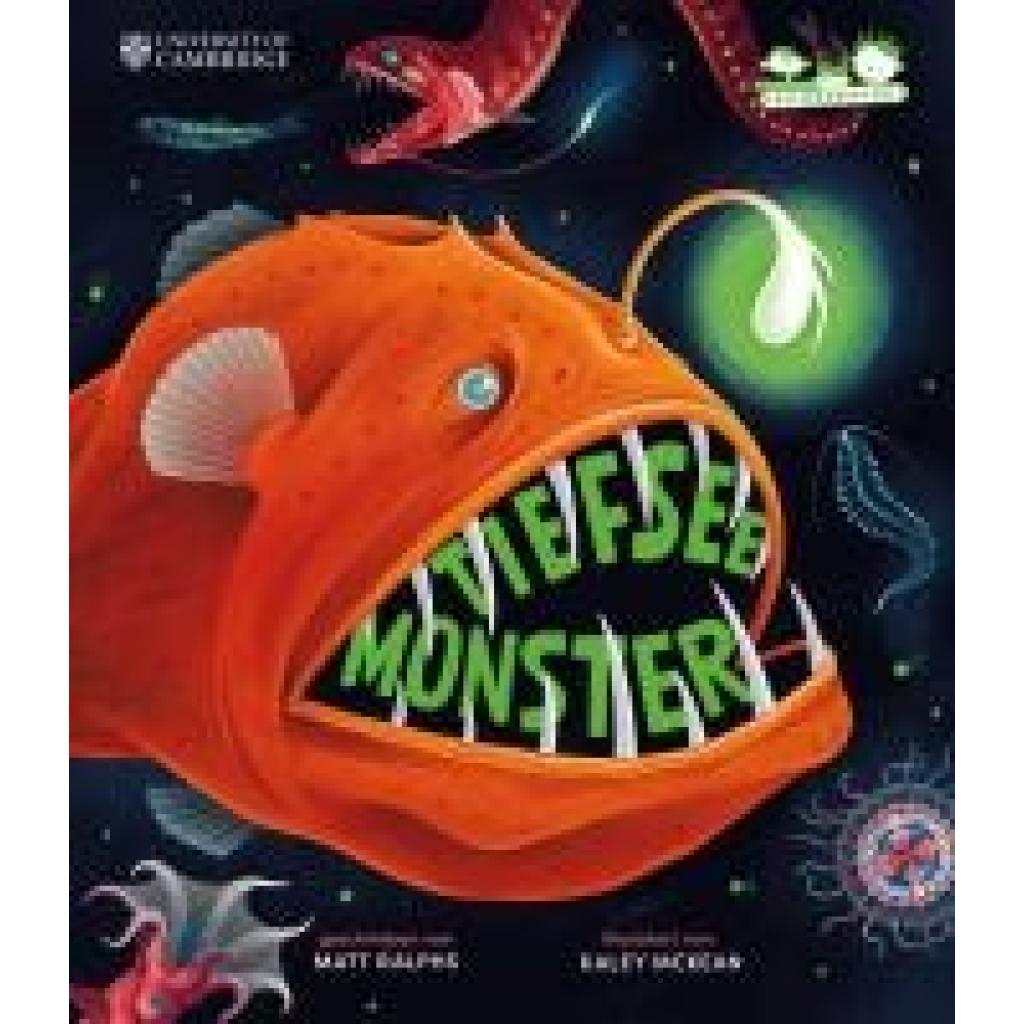
Ralphs, Matt: Tiefsee-MonsterTiefsee-Monster , EIN MONSTERBUCH DER GANZ ANDEREN ART Trotz eisiger Kälte, erdrückenden Wassermassen, mangelndem Sauerstoff und absoluter Dunkelheit ist die Tiefsee voller erstaunlicher Lebewesen, die perfekt an diesen Lebensraum angepasst sind. Viele wurden erst selten gesichtet, denn in 11.000 Metern Tiefe ist diese geheimnisvolle Welt so schwierig zu erreichen und so gefährlich zu erforschen, dass wir weit weniger über sie wissen als über die Oberfläche des Mars. In atmosphärischen Illustrationen und mit spannenden Fakten präsentiert das unterhaltsame Kinderbuch ihre merkwürdigsten Bewohner. - seltsam, wunderbar und staunenswert – eine Expedition in unbekannte Gewässer - Drachenfisch bis Nasenhai – diese Seeungeheuer gibt es wirklich - völlige Dunkelheit, erdrückende Wassermassen, extreme Temperaturen: Wie überleben Tiere in der Tiefsee? - Tiefsee-Spezialeffekt durch leuchtende Neonfarben - in Zusammenarbeit mit dem Zoologischen Institut der Universität von Cambridge DIE WUNDERWELT DER TIEFSEE FÜR KINDER AB 8 JAHREN Gestreifter Seewolf, Vampirtintenfisch oder Phantomqualle – dieses Buch wimmelt nur so von Tieren mit gefährlich klingenden Namen. Vor allem haben sie aber einzigartige Eigenschaften und viele Besonderheiten. Manche sind Vegetarier, manche werden bis zu 500 Jahre alt, manche leuchten im Dunkeln und wieder andere haben so lange Zähne, dass sie ihr Maul nicht schließen können. Einige von ihnen, wie die Phantomqualle, sind lebende Fossilien, die es schon seit 500 Millionen Jahren gibt. Auf einen Tauchgang zum Grund des Ozeans halten wir unterwegs in jeder Tiefenzone an, um die unglaublichen Kreaturen zu bestaunen, die dort leben. TIEFSEEMONSTER: UNTERHALTSAM, BUNT UND SACHLICH FUNDIERT Hier gibt es eine Vielfalt zu entdecken, die weit jenseits unserer Vorstellungskraft liegt. In diesem aufwendig gestalteten Sachbilderbuch kannst du sie genauer betrachten und erfährst in den kurzen, informativen Texten von Matt Ralphs vieles rund um ihr Leben in der Tiefsee. Die leuchtenden Illustrationen von Kaley McKean präsentieren die Meeresbewohner in ihrer ganzen bizarren Schönheit. Auch die Auswirkungen des Klimawandels und die Wichtigkeit, diesen Lebensraum zu schützen, werden thematisiert. Ein kinderleichtes Glossar mit den wichtigsten Begriffen von Biolumineszenz bis Zooplankton ergänzt das Buch. Aus dem Englischen von Stefanie Brägelmann und Annika Klapper. , Hupen > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20240930, Produktform: Leinen, Autoren: Ralphs, Matt, Illustrator: McKean, Kaley, Übersetzung: Brägelmann, Stefanie~Klapper, Annika, Seitenzahl/Blattzahl: 88, Abbildungen: komplett illustriert, Keyword: Alarmqualle; Anglerfisch; Bartmännchen; Biolumineszenz; Blutbauch-Kammqualle; Casper-Oktopus; Cirroteuthis-Oktopus; Dreibeinfisch; Dumbo-Oktopus; Fangzahnfisch; Fächerflosser; Gemeines Perlboot; Gespensterfisch; Gestreifter Seewolf; Grönlandhai; Halitrephes maasi; Illustrationen; Japanische Riesenkrabbe; Kaley McKean; Kinderbuch; Kindersachbuch; Klimawandel; Kolossale Seespinne; Kragenhai; Lasiognathus amphirhamphus; Laternenfisch; Marianengraben; Matt Ralphs; Meeresbewohner; Meeresbiologie; Monster; Nasenhai; Phantomqualle; Pottwal; Regalecus glesne; Riesenassel; Riesenkalmar; Riesenmaulhai; Sachbuch; Sachwissen für Kinder; Sargfisch; Schwarzer Drachenfisch; Seefledermaus; Seegurke, Fachschema: Meer / Kindersachbuch, Jugendsachbuch~Amphibie / Kindersachbuch, Jugendsachbuch~Reptil / Kindersachbuch, Jugendsachbuch~Tier / Kindersachbuch, Jugendsachbuch, Fachkategorie: Kinder/Jugendliche: Sachbuch: Ökosysteme~Kinder/Jugendliche: Sachbuch: Reptilien & Amphibien~Kinder/Jugendliche: Sachbuch: Fische & Meeresfauna, Region: Ozeane und Meere, Interesse Alter: empfohlenes Alter: ab 8 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 8, Warengruppe: HC/Kinderbücher/Sachbücher/Tiere/Pflanzen/Natur, Fachkategorie: Kinder/Jugendliche: Sachbuch: Wasser- & Meeressäugetiere, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Seemann Henschel GmbH, Verlag: Seemann Henschel GmbH, Verlag: E. A. Seemann, Produktverfügbarkeit: 02, Länge: 290, Breite: 250, Höhe: 16, Gewicht: 878, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **


Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ralphs, Matt: Tiefsee-MonsterTiefsee-Monster , EIN MONSTERBUCH DER GANZ ANDEREN ART Trotz eisiger Kälte, erdrückenden Wassermassen, mangelndem Sauerstoff und absoluter Dunkelheit ist die Tiefsee voller erstaunlicher Lebewesen, die perfekt an diesen Lebensraum angepasst sind. Viele wurden erst selten gesichtet, denn in 11.000 Metern Tiefe ist diese geheimnisvolle Welt so schwierig zu erreichen und so gefährlich zu erforschen, dass wir weit weniger über sie wissen als über die Oberfläche des Mars. In atmosphärischen Illustrationen und mit spannenden Fakten präsentiert das unterhaltsame Kinderbuch ihre merkwürdigsten Bewohner. - seltsam, wunderbar und staunenswert – eine Expedition in unbekannte Gewässer - Drachenfisch bis Nasenhai – diese Seeungeheuer gibt es wirklich - völlige Dunkelheit, erdrückende Wassermassen, extreme Temperaturen: Wie überleben Tiere in der Tiefsee? - Tiefsee-Spezialeffekt durch leuchtende Neonfarben - in Zusammenarbeit mit dem Zoologischen Institut der Universität von Cambridge DIE WUNDERWELT DER TIEFSEE FÜR KINDER AB 8 JAHREN Gestreifter Seewolf, Vampirtintenfisch oder Phantomqualle – dieses Buch wimmelt nur so von Tieren mit gefährlich klingenden Namen. Vor allem haben sie aber einzigartige Eigenschaften und viele Besonderheiten. Manche sind Vegetarier, manche werden bis zu 500 Jahre alt, manche leuchten im Dunkeln und wieder andere haben so lange Zähne, dass sie ihr Maul nicht schließen können. Einige von ihnen, wie die Phantomqualle, sind lebende Fossilien, die es schon seit 500 Millionen Jahren gibt. Auf einen Tauchgang zum Grund des Ozeans halten wir unterwegs in jeder Tiefenzone an, um die unglaublichen Kreaturen zu bestaunen, die dort leben. TIEFSEEMONSTER: UNTERHALTSAM, BUNT UND SACHLICH FUNDIERT Hier gibt es eine Vielfalt zu entdecken, die weit jenseits unserer Vorstellungskraft liegt. In diesem aufwendig gestalteten Sachbilderbuch kannst du sie genauer betrachten und erfährst in den kurzen, informativen Texten von Matt Ralphs vieles rund um ihr Leben in der Tiefsee. Die leuchtenden Illustrationen von Kaley McKean präsentieren die Meeresbewohner in ihrer ganzen bizarren Schönheit. Auch die Auswirkungen des Klimawandels und die Wichtigkeit, diesen Lebensraum zu schützen, werden thematisiert. Ein kinderleichtes Glossar mit den wichtigsten Begriffen von Biolumineszenz bis Zooplankton ergänzt das Buch. Aus dem Englischen von Stefanie Brägelmann und Annika Klapper. , Hupen > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20240930, Produktform: Leinen, Autoren: Ralphs, Matt, Illustrator: McKean, Kaley, Übersetzung: Brägelmann, Stefanie~Klapper, Annika, Seitenzahl/Blattzahl: 88, Abbildungen: komplett illustriert, Keyword: Alarmqualle; Anglerfisch; Bartmännchen; Biolumineszenz; Blutbauch-Kammqualle; Casper-Oktopus; Cirroteuthis-Oktopus; Dreibeinfisch; Dumbo-Oktopus; Fangzahnfisch; Fächerflosser; Gemeines Perlboot; Gespensterfisch; Gestreifter Seewolf; Grönlandhai; Halitrephes maasi; Illustrationen; Japanische Riesenkrabbe; Kaley McKean; Kinderbuch; Kindersachbuch; Klimawandel; Kolossale Seespinne; Kragenhai; Lasiognathus amphirhamphus; Laternenfisch; Marianengraben; Matt Ralphs; Meeresbewohner; Meeresbiologie; Monster; Nasenhai; Phantomqualle; Pottwal; Regalecus glesne; Riesenassel; Riesenkalmar; Riesenmaulhai; Sachbuch; Sachwissen für Kinder; Sargfisch; Schwarzer Drachenfisch; Seefledermaus; Seegurke, Fachschema: Meer / Kindersachbuch, Jugendsachbuch~Amphibie / Kindersachbuch, Jugendsachbuch~Reptil / Kindersachbuch, Jugendsachbuch~Tier / Kindersachbuch, Jugendsachbuch, Fachkategorie: Kinder/Jugendliche: Sachbuch: Ökosysteme~Kinder/Jugendliche: Sachbuch: Reptilien & Amphibien~Kinder/Jugendliche: Sachbuch: Fische & Meeresfauna, Region: Ozeane und Meere, Interesse Alter: empfohlenes Alter: ab 8 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 8, Warengruppe: HC/Kinderbücher/Sachbücher/Tiere/Pflanzen/Natur, Fachkategorie: Kinder/Jugendliche: Sachbuch: Wasser- & Meeressäugetiere, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Seemann Henschel GmbH, Verlag: Seemann Henschel GmbH, Verlag: E. A. Seemann, Produktverfügbarkeit: 02, Länge: 290, Breite: 250, Höhe: 16, Gewicht: 878, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Neutrale Aufwendungen und deren Berücksichtigung im Rahmen der Entgeltregulierung (Deutsch, Softcover, Martin Reich) (56030655)Peter Lang Neutrale Aufwendungen und deren Berücksichtigung im Rahmen der Entgeltregulierung (Deutsch, Softcover, Martin Reich) (56030655)48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Behandlung von Beteiligungen an Kapitalgesellschaften inklusive der mit der Beteiligung zusammenhängenden Aufwendungen im Unternehmens- undDie Behandlung Von Beteiligungen An Kapitalgesellschaften Inklusive Der Mit Der Beteiligung Zusammenhängenden Aufwendungen Im Unternehmens- Und Steuerrecht, Taschenbuch Von Markus Frick, Grin, 978-3-638-92373-6, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.